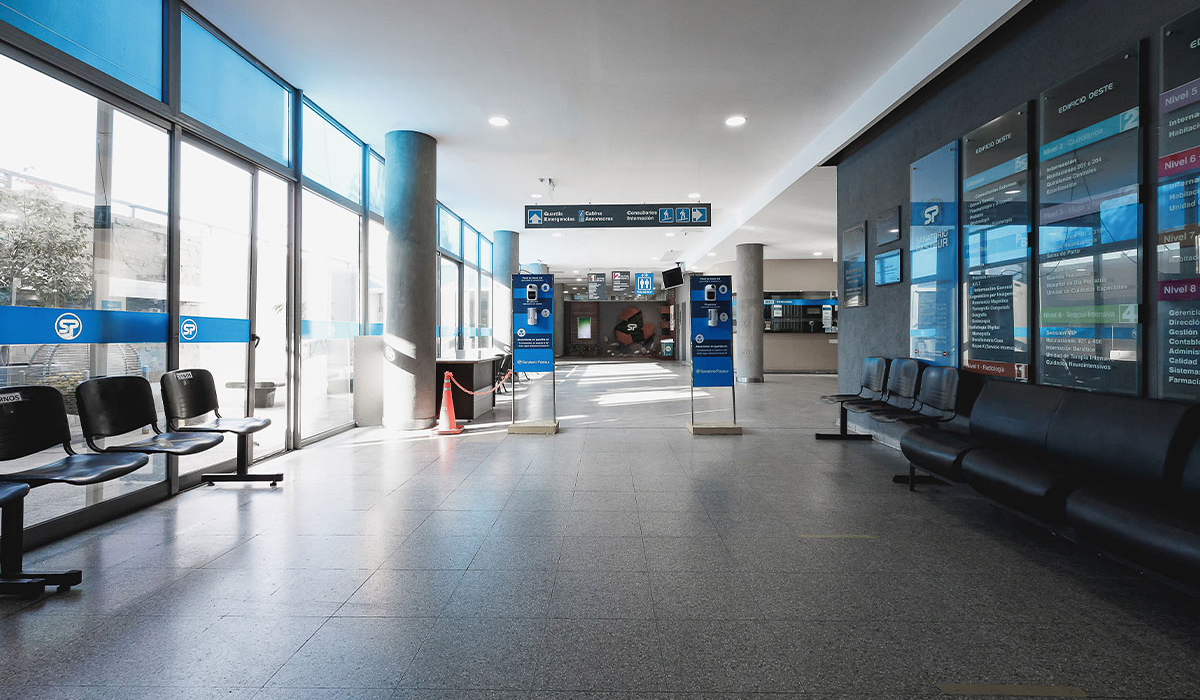
El Gobierno de Raúl Jalil reconoció una deuda de $5.806.072,21 con el Sanatorio Pasteur S.A. por una intervención cardiovascular realizada a una paciente del Programa Federal Incluir Salud. La obligación fue reconocida mediante una resolución del Ministerio de Salud de Catamarca, según información a la que accedió El Aconquija.
La Resolución 2837, fechada el 22 de octubre de 2026, corresponde a una factura emitida por el establecimiento médico el 4 de junio del mismo año. La documentación identifica una cinecoronariografía y una angioplastia de la arteria coronaria derecha con colocación de un stent farmacológico.
El reconocimiento administrativo se produjo más de cuatro meses después de la fecha de facturación. La medida lleva la intervención del Ministerio de Salud provincial, conducido por Johana Carrizo, y dispone utilizar recursos provinciales para cancelar la obligación con el prestador privado.
Fondos provinciales para prestaciones de Incluir Salud
La resolución autoriza a la Dirección Provincial Contable, dependiente de la Secretaría de Administración, a emitir la correspondiente orden de pago por $5.806.072,21. El gasto fue imputado a la fuente de financiamiento identificada como FF 1.1, correspondiente a fondos provinciales.
Asimismo, la Dirección Provincial de Tesorería quedó autorizada a realizar el pago directamente al Sanatorio Pasteur S.A. La operación corresponde a la factura B N.º 0033-00008150, emitida el 4 de junio de 2026 por la prestación médica mencionada.
El Programa Federal Incluir Salud brinda cobertura sanitaria a personas incorporadas al sistema de pensiones no contributivas y otros beneficiarios comprendidos en su régimen. En este caso, la provincia reconoció una obligación vinculada con una prestación de alta complejidad efectuada por un establecimiento privado.
La disposición incorpora un nuevo pago a prestadores privados dentro de las erogaciones del sistema sanitario provincial. El documento identifica el establecimiento beneficiario, el importe reconocido, la práctica médica y la fuente presupuestaria utilizada para afrontar el gasto.
La resolución no consigna la fecha en que se realizó efectivamente la intervención ni detalla los motivos por los cuales la factura emitida en junio fue reconocida administrativamente en octubre. Tampoco acredita, por sí sola, que el dinero haya sido transferido al establecimiento médico.