El endeudamiento familiar en Catamarca muestra señales de deterioro que van más allá del uso ocasional del crédito. Un informe del Centro de Economía Política Argentina (CEPA), elaborado sobre datos de la Central de Deudores del Banco Central, ubicó a la provincia entre los distritos con mayor nivel de irregularidad: 20,6% de las personas endeudadas se encontraban en situación de mora, un porcentaje que dejó a Catamarca en el segundo lugar del ranking provincial, detrás de La Rioja.
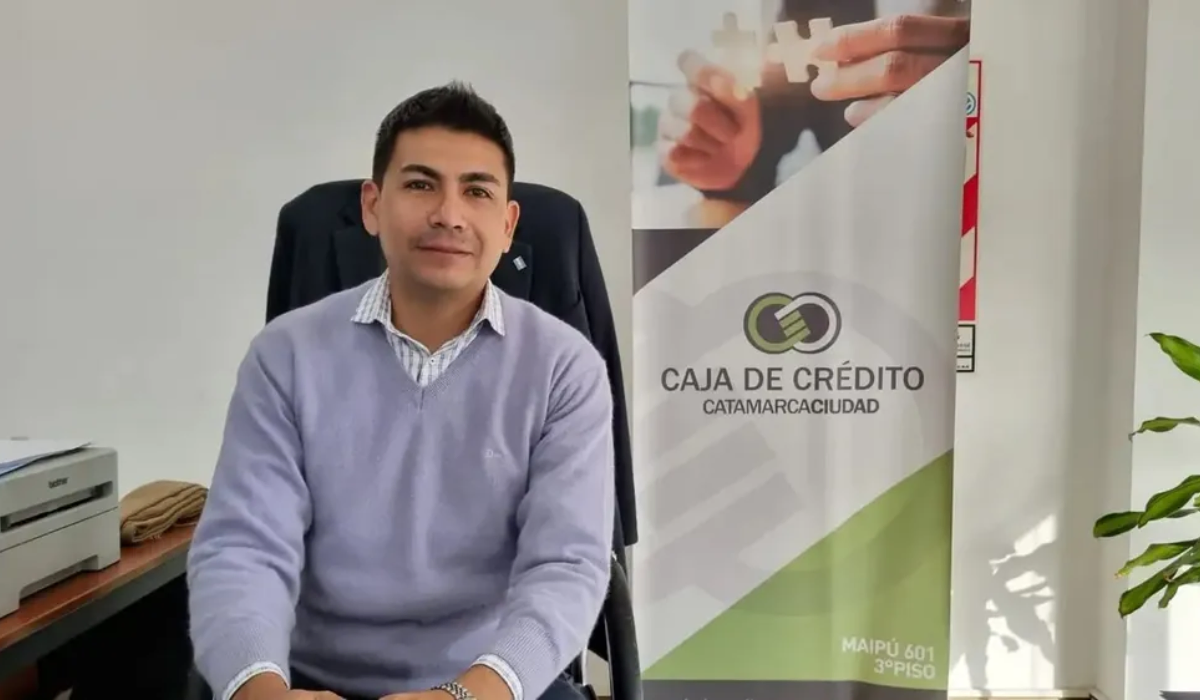
El dato adquiere mayor dimensión cuando se lo cruza con la información registrada por la Caja de Créditos Municipal, donde su director, Juan Zelarayán, señaló que durante los últimos meses aumentó la cantidad de solicitudes de préstamos. El organismo actualmente liquida entre 20 y 25 créditos personales por día, con montos de hasta $1 millón, y según explicó su titular, buena parte de esos fondos no se destina a inversiones o consumos extraordinarios, sino a salud, pago de servicios, supermercados y tarjetas de crédito.
Endeudamiento familiar en Catamarca: créditos para sostener gastos cotidianos
La situación expone una tensión concreta en la economía de los hogares. Mientras el informe del CEPA registra un elevado nivel de mora en Catamarca, la Caja Municipal describe un incremento de personas que necesitan financiamiento para cubrir obligaciones corrientes. Incluso se mencionaron casos de vecinos que recurren al organismo ante dificultades para afrontar facturas de luz y situaciones relacionadas con el retiro de medidores por falta de pago. Son datos que permiten observar un mismo problema desde dos lados: el crecimiento de las dificultades para cumplir con las deudas y, al mismo tiempo, una mayor necesidad de solicitar nuevos créditos.
El informe nacional aporta además una comparación que vuelve más relevante el caso provincial. Catamarca registró 20,6% de irregularidad, por encima de San Luis, con 20,5%, y San Juan, con 20%. La Rioja encabezó el ranking con 23,1%. En contraste, La Pampa registró 8,7%, mientras que Córdoba llegó a 12,9%. La diferencia entre jurisdicciones muestra que el deterioro del crédito no se distribuye de manera uniforme y que Catamarca se encuentra entre las provincias más afectadas por la problemática.
El panorama también coincide con una contracción del consumo masivo. Según el informe de Scentia difundido este jueves, las ventas de productos de consumo básico cayeron 2,6% interanual en julio y acumularon siete meses consecutivos de retroceso. La información corresponde al escenario nacional y no permite atribuir automáticamente esas cifras a la situación particular de Catamarca, pero sí aporta contexto para comprender por qué el acceso al financiamiento aparece cada vez más vinculado con la cobertura de gastos habituales de las familias.
En paralelo, el CEPA señaló que la cantidad de personas endeudadas con bancos y proveedores no financieros de crédito llegó a 20,97 millones en junio de 2026, mientras que 5,91 millones se encontraban en situación de mora. Frente a febrero de 2024, el universo de morosos aumentó en aproximadamente 2,60 millones. El informe también detectó un fuerte crecimiento de la irregularidad entre los proveedores no financieros, donde alcanzó el 30,1%, mientras que la mora bancaria llegó al 12,8%.
El problema tiene además una dimensión vinculada con la posibilidad de acumular obligaciones. Zelarayán reconoció que existen empleados que vuelven a solicitar financiamiento antes de terminar de cancelar préstamos anteriores y que algunos trabajadores mantienen dos o tres créditos activos. La Caja analiza cada caso para determinar si las cuotas pueden ser afrontadas, aunque continúa otorgando préstamos a personas que ya tienen obligaciones vigentes. En el caso de los empleados municipales, el recupero se realiza mediante descuento directo de los haberes.
Otro dato relevante es el vínculo entre endeudamiento y acceso al crédito formal. La Caja Municipal sostiene una tasa del 1,5% mensual, según explicó su director, y presenta el financiamiento como una herramienta para evitar que los vecinos recurran a prestamistas informales. El intendente Gustavo Saadi, por su parte, había advertido días atrás sobre el regreso de la usura y sobre casos de personas que terminan destinando parte de sus ingresos al pago de intereses. La existencia de estas advertencias, junto con el aumento de solicitudes de préstamos, muestra la dimensión que adquirió el problema en el ámbito local.
Los datos disponibles no permiten afirmar que el Gobierno de Catamarca sea responsable directo del aumento de la mora o del endeudamiento de las familias, ya que el principal informe utilizado mide una problemática financiera de alcance nacional y la Caja de Créditos depende del ámbito municipal. Pero sí permiten establecer un hecho concreto: Catamarca aparece entre las provincias con mayor irregularidad crediticia mientras en el ámbito local aumenta la demanda de préstamos para afrontar gastos esenciales. La combinación de ambos indicadores plantea un desafío para las políticas públicas: evitar que el crédito destinado a resolver necesidades inmediatas termine profundizando el nivel de deuda de los hogares.